大型科技公司远离Nvidia:三星和SK海力士的机遇?
随着全球大型科技公司加速摆脱对Nvidia的依赖,人们开始关注这是否会成为三星电子和SK海力士的另一个增长点。因为随着微软、谷歌、亚马逊等公司相继加快自研人工智能(AI)芯片的开发,预计高带宽存储器(HBM)的供货需求将随之扩大。除了存储器,三星电子还可以争取扩大其代工(半导体合同制造)订单。但由于各客户对存储规格和封装技术的要求不同,定制化研发能力有望成为新的竞争变量。
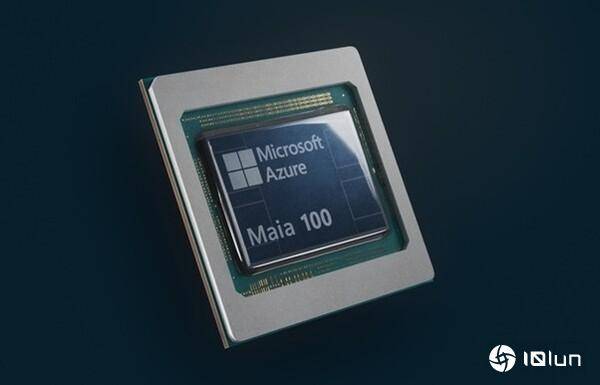
据业界10月15日消息,微软最近宣布将从明年起在其产品和服务中使用自研AI加速器Azure Maia芯片作为主要的AI推理系统。路透社报道,微软计划明年分发超过100万颗Maia 300。继今年早些时候发布Maia 200后,微软正加速推出下一代产品。据悉,Maia 300将搭载八颗容量为288 GB的第六代高带宽存储器(HBM4)芯片。简单换算,这意味着对800万颗HBM的需求。相比最初的Maia 100(64 GB),内存容量提升了4.5倍。
其他大型科技公司也在加速自研AI芯片。谷歌不断升级自研的张量处理单元(TPU),下一代TPU 8i的HBM容量为288 GB,较现有第七代Ironwood(192 GB)提升约50%。亚马逊的Trainium3也拥有144 GB的HBM容量,比前代Trainium2(96 GB)提升50%,而Trainium4正在研发,目标是2027年投产。Meta亦在推进自研AI加速器MTIA的研发。
大型科技公司之所以赌上自研AI芯片,主要是出于成本和效率考量。随着AI产业的重心从模型训练转向推理(即提供实际服务),功耗效率、响应时延和投资回报率变得尤为重要。使用为自家AI服务优化的ASIC可减少不必要的计算并提升能效。其根本目的也是通过降低对Nvidia的依赖来实现半导体供应链的多元化。即便前期需要投入研发成本,但一旦进入量产阶段,单颗芯片的成本相较于GPU将在长期内显著下降。
随着原本集中在Nvidia GPU上的HBM需求转向大型科技公司的自研ASIC,国内存储半导体公司迎来了新市场。三星电子和SK海力士在去年分别占据全球HBM市场39%和48%的压倒性份额。据悉,SK海力士曾独家供应用于微软前代产品Maia 200的HBM3E。业界关注SK海力士能否同样赢得Maia 300的大批订单。三星电子和SK海力士的HBM也被用于谷歌的TPU。
市场研究公司Counterpoint Research预测,2024至2028年用于AI服务器ASIC的HBM总需求将增长35倍,同期每颗ASIC的平均HBM容量也将提升约5倍。分析认为,单芯片内存容量的提升加上自研AI芯片出货量的扩大,将推动HBM需求上升。
尤其是三星电子在代工业务上也看到新机遇。即便大型科技公司自行设计AI芯片,实际生产仍需委托外部半导体代工厂。微软的Maia 300已知采用台湾台积电的先进工艺。但随着行业领军者台积电的先进制程产能接近极限,未能满足需求的产能溢出效应有望转向三星电子。
ASIC市场的增长前景同样光明。Gartner在8月份预测,全球定制ASIC市场规模将从去年的677亿美元增长到2030年的约2036亿美元,约增长3倍。还有预测称,2027年ASIC出货量将在高性能云AI加速器市场上超过GPU。
在此背景下,定制化技术能力的重要性预计将进一步提升。因为大型科技公司设计的AI芯片在计算结构、内存容量、数据传输速率和封装方式等方面各不相同。业界人士表示“生产多少内存固然重要,但如何快速、稳定地以定制化方式实现客户所需的性能正变得更为关键。”在此过程中,由于不同客户对HBM规格的差异,研发成本和技术响应的负担也可能随之增加。
三星电子和SK海力士均已开始布局下一代市场。SK海力士研发负责人安贤在最近的半导体展会上预测下一代HBM,称“从长远来看,定制化趋势将进一步扩大”,并表示“SK海力士正在做好各项核心技术的准备”。三星电子也计划从明年起陆续向各客户提供定制化的HBM样品。
#HBM# #AI# #芯片# #SK海力士# #三星电子# #微软# #半导体# #内存# #Nvidia# #亚马逊#