Anthropic 三季度营收环比增长 46.7%,达到 169.56 亿美元,但财务数据披露后,其上市前永续合约价格出现回落。
招股书披露后,多个 Anthropic 永续合约价格下跌、成交放大。其中,Hyperliquid 上 Trade.xyz 部署的 xyz:ANT 合约下跌 4.81%,平均每小时成交额较披露前 24 小时增长 142.4%;OKX 和 Gate 的相关合约价格也分别下跌 4.18%和 4.85%。
价格回落发生在 AI 板块整体承压之际。Anthropic 的收入增长仍然强劲,但短期算力成本上升、利润率回落,以及规模庞大的长期支出承诺,也让市场开始重新衡量这家 AI 公司增长背后的资金需求。
收入环比增长近五成,算力成本增长更快
Anthropic 更新的 S-1/A 文件显示,2026 年第三季度,公司营收达到 169.56 亿美元,较第二季度的 115.55 亿美元增长 46.7%,也远高于上年同期的 13.82 亿美元。
不过,在收入快速扩张的同时,算力成本增长得更快。第三季度算力及基础设施费用由第二季度的 55.58 亿美元升至 98.63 亿美元,环比增长 77.5%;占营收的比例从约 48%升至约 58%。
公司表示,第三季度交付了价值约 50 亿美元的短期承诺算力,其成本明显高于可比的多年期算力采购。随着模型开发和用户需求扩大,算力供给能否及时跟上业务增长,以及新增算力以什么价格获得,正在直接影响利润率。
从增长速度看,第三季度 46.7%的环比增幅仍处于高位,但较第二季度约 144%的环比增速放缓。对于已经获得较高估值预期的 Anthropic 而言,投资者需要同时评估收入扩张的持续性,以及收入增长转化为利润的能力。
亏损收窄,利润率却面临压力
第三季度,Anthropic 录得 232.91 亿美元净亏损,较上年同期的 121.38 亿美元扩大,但较第二季度的 663.09 亿美元明显收窄。
净亏损中包含大量与融资工具相关的公允价值变动。第三季度,可转换票据、衍生负债及 SAFE 等工具的公允价值变动造成 219.36 亿美元损失,是净亏损的重要组成部分,并不等同于当季全部经营现金支出。
经营层面的变化更能反映当季成本压力。Anthropic 第三季度录得 5.67 亿美元营业亏损,而第二季度为营业利润 9.74 亿美元。公司将转亏主要归因于短期算力成本,以及捐赠匹配计划相关的约 20 亿美元非现金费用。
调整后营业利润则从第二季度约 22 亿美元增至第三季度约 25 亿美元,但调整后营业利润率从 19%降至 15%。这表明,在公司调整口径下,业务仍在创造更多营业利润,调整后营业利润仍在增长,但增速低于营收,调整后营业利润率因此从 19%降至 15%。
更长期的约束来自已经签订的采购及租赁承诺。Anthropic 披露,截至 2026 年 9 月 30 日及此后签订的相关承诺合计约 8,954 亿美元,绝大部分与算力和基础设施有关,其中约 698 亿美元将在 9 月 30 日后的 12 个月内到期。上述金额跨越多年,并非公司已经发生的当期费用,但体现出未来扩张对资金与算力交付的依赖。
合约价格回落,成交明显放大
Anthropic 尚未正式上市,但其在币安、Hyperliquid/Trade.xyz 和 OKX 等平台交易的永续合约,已为观察上市前市场预期提供了参考。三季度财务数据披露后,三个平台的相关合约均出现价格回落,成交则明显放大。
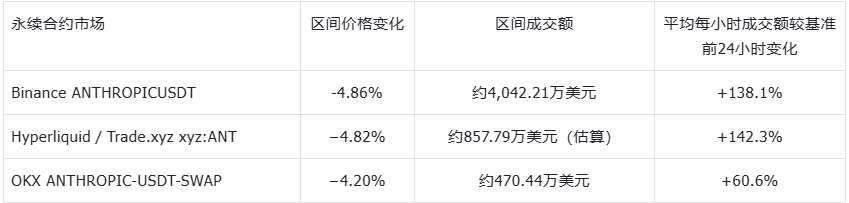
以财报披露后至 11 月 3 日 14:00,币安、Trade.xyz 和 OKX 相关合约分别下跌 4.86%、4.82%和 4.20%,具体表现如下:
币安在这一区间内录得约 4,042.21 万美元成交额,平均每小时成交额由基准期的 108.95 万美元升至 259.39 万美元,增幅为 138.1%。Trade.xyz 的平均每小时成交额估算增长 142.3%,OKX 增长 60.6%。价格下跌与成交放大同时出现,表明财务信息更新后,合约价格回落与成交放大同时出现,而财务数据呈现的另一面是:算力费用增长快于营收,利润率有所下降。
这一变化与 Anthropic 收入快速增长形成反差。对于上市前估值,市场关注的已不只是增长速度,还包括新增收入能否覆盖不断上升的算力成本。与此同时,科技股整体走势、IPO 预期和各平台流动性,也可能共同影响合约价格,不能将这轮回落完全归因于财务披露。
持仓数量增加,美元计价规模小幅回落
价格走低,并不意味着存续合约数量同步减少。未平仓量(OI)数据显示,在上述统计区间内,币安和 OKX 的持仓数量均有所增加,但以美元计价的持仓规模出现小幅回落。
其中,币安未平仓数量增加 3.07%,美元 OI 则从 7,373.82 万美元降至 7,239.95 万美元,下降 1.82%;OKX 未平仓数量增加 3.44%,美元 OI 从 736.02 万美元降至 734.76 万美元,下降 0.17%。两个平台的未平仓数量均有所增加,但价格回落抵消了数量增长,使美元计价的持仓规模小幅下降。
对 Anthropic 而言,收入增长与成本压力正在同时显现。三季度业绩证明了业务扩张的速度,但利润率下降也提出了新的问题:随着规模继续扩大,公司能否以更低的成本获取算力,并将更多收入转化为利润?
上市前定价更关注增长的成本
Anthropic 三季度的财务数据呈现出增长与成本压力并存的局面:营收环比增长 46.7%,算力及基础设施费用却增长 77.5%,调整后营业利润率从 19%降至 15%。业务扩张仍然迅速,但收入增长能否持续转化为更好的盈利表现,还取决于算力采购成本和后续产能交付。
随着 IPO 临近,短期高价算力占比能否下降、长期产能能否按计划交付,以及利润率能否改善,将成为评估其估值的重要依据。此次合约价格回落只是上市前定价过程中的一个阶段,后续财务披露和 IPO 进展仍可能改变市场预期。
这轮价格回落只是上市前定价过程中的一个阶段。随着更多财务信息和 IPO 进展披露,市场对 Anthropic 的估值判断还会继续调整。这些变化也可以在 SoSoValue 的 Anthropic(ANT)看板中持续跟踪:将公司的财务数据与公告,同合约价格和隐含估值的变化结合起来观察,可以更清楚地了解经营进展如何反映在市场定价中。
此外,市场关注的 10 月 ARR,有望在下周路演前更新,乐观预期认为 10 月 ARR 将达到 780 亿或以上,这将是评估增长潜力的重要指标。
根据中国人民银行等八部门最新发布的银发〔2026〕42号文件,本平台内容仅用于区块链行业技术与信息分享,不构成任何投资建议,不推广、不背书任何经营与投资行为。请读者严格遵守所在地区法律法规,谨防投资风险与诈骗。目前存在大量诈骗类仿冒账号,敬请警惕甄别。本平台所有内容未经许可,禁止转载、复制及商用。
根据中国人民银行等八部门最新发布的银发〔2026〕42号文件,本平台内容仅用于区块链行业技术与信息分享,不构成任何投资建议,不推广、不背书任何经营与投资行为。请读者严格遵守所在地区法律法规,谨防投资风险与诈骗。目前存在大量诈骗类仿冒账号,敬请警惕甄别。本平台所有内容未经许可,禁止转载、复制及商用。