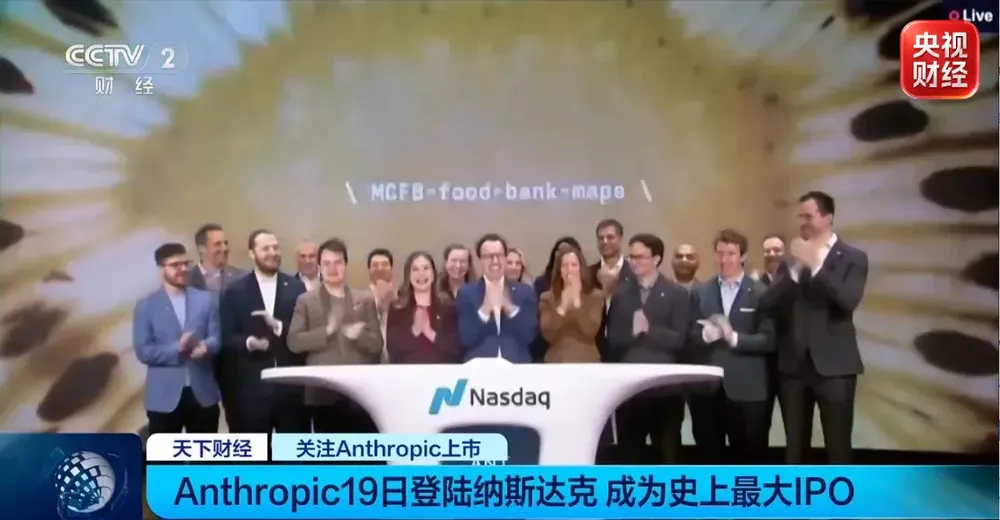
万亿估值落槌:Anthropic上市 揭开AI巨头的真实账本
当地时间11月19日, 人工智能企业Anthropic正式登陆纳斯达克,以超千亿美元募资额成为史上最大IPO 。相较于市场已熟知的首日股价表现,招股书披露的更多细节更值得关注。从最初市场预期的2万亿美元估值回落至当下的约1.3万亿美元,公司估值波动背后的原因有哪些?人工智能企业的商业化路线选择又发生了怎样的演变?
今年早些时候,市场对Anthropic的估值一度摸到2万亿美元的高位。支撑这一预期的,是爆发式的营收增长:2026年第二季度公司初步营收超115亿美元,较2025年同期的7.87亿美元增长约14倍,单季度环比更是直接翻倍。
但增长的斜率在第三季度出现了放缓。尽管三季度营收环比仍大涨47%至169.56亿美元,但相较二季度的翻倍增速,高增长的边际降温已经显现。叠加近期美股科技板块整体调整,费城半导体指数较年内高点回撤近四成,进入技术性熊市,纳斯达克100指数较10月初高点下跌超10%, 投资者对AI资产的定价明显转向务实 。
美国中期选举后,监管环境的预期变化也在影响估值。多个州通过了可能影响AI基础设施建设的公投决议,市场担忧更严格的监管要求会推高建设成本,这类长期不确定性,也被计入了IPO定价之中。最终, 83美元的发行价对应约1.27万亿美元的收盘市值,较年内峰值缩水约三成 。
今年前三季度,Anthropic总营收达332亿美元,但净亏损已超过1000亿美元。 比账面亏损更值得注意的,是成本端的刚性压力 :为争夺算力与基础设施资源,公司已签下总计9009亿美元的不可取消采购与租赁承诺,相当于未来多年的算力成本已经被长期合同锁定,而营收能否持续高速增长,却仍存在不确定性。
纽约大学斯特恩商学院教授阿斯瓦斯·达莫达兰直言,为了不稀释股权而锁定长期算力承诺,本质是在还没准备好使用债务杠杆之前,就过早动用了债务工具。
业务结构的单一性,也被市场视为潜在风险 。和Meta、微软等拥有广告、云计算等多元业务的科技巨头不同,Anthropic几乎全部营收都来自人工智能工具,一旦核心业务增长放缓,没有其他业务可以形成缓冲。
同时, 公司对亚马逊、谷歌、微软等云厂商的多重依赖也备受关注 :这些企业既是投资者、客户和分销伙伴,也在开发自有AI模型,可以说既是盟友也是对手。目前Anthropic约44%的收入经由三大云服务商结算,渠道话语权掌握在对方手中,利润空间存在被挤压的可能,这种紧密关系也已受到反垄断监管机构的关注。
历史数据同样值得参考: 1990年以来募资规模最大的20宗传统美国IPO中,有15只股票在上市首年跌破发行价;以首日表现为基准,股价最大回撤的中位数接近41%。在AI板块整体处于回调周期的当下,这只史上最大IPO后续的股价走势,仍面临不小的考验。
Anthropic走的是典型的企业客户路线 :前三季度79%的收入来自按使用量计费的业务,以企业客户和开发者为主。截至9月底,其企业客户净收入留存率约为900%,也就是同一批老客户的消费金额达到了去年同期的9倍;年消费超10万美元的企业客户突破1.19万家,其中年消费超千万美元的头部大客户约250家。
但这一模式也有明显短板。首先是客户集中度偏高,前三季度前五大客户合计贡献了约四分之一的收入,且大部分收入没有长期合同绑定,客户切换模型的成本很低。美国半导体与AI研究机构SemiAnalysis分析师乔伊·布鲁克哈特举例称,二季度末他们90%以上的词元用量都在Anthropic模型上,竞品发布新版本后比例降到了70%,等Anthropic更新新版本后又回到了90%以上,切换非常灵活。
另一边的 OpenAI则以消费者基本盘见长 :ChatGPT每周活跃用户达12亿,但付费订阅用户仅约1亿,占比不足十分之一。为了盘活免费流量,OpenAI今年开始在免费版中插入广告,截至10月广告业务年化收入突破10亿美元,广告主超10万家。不过广告业务也面临争议,纽约大学斯特恩商学院营销学教授斯科特·加洛韦就表示,用户向AI提供私密信息,若得到的不是最优答案而是商业化推广,会损害用户信任。
值得注意的是, 两条原本泾渭分明的路线,正在走向交叉融合 。Anthropic的订阅业务前三季度收入已达69亿美元、占比约两成,而这项业务2024年全年还不足1亿美元;今年它更是买下超级碗广告位,直接面向个人用户推广,切入对手的腹地。反过来,OpenAI的企业业务第三季度收入环比翻番,已与消费者业务平分秋色,同时也在打通第三方云分销渠道,借鉴Anthropic的To B打法。
万亿估值落槌:Anthropic上市 揭开AI巨头的真实账本
当地时间11月19日,人工智能企业Anthropic正式登陆纳斯达克,以超千亿美元募资额成为史上最大IPO。相较于市场已熟知的首日股价表现,招股书披露的更多细节更值得关注。从最初市场预期的2万亿美元估值回落至当下的约1.3万亿美元,公司估值波动背后的原因有哪些?人工智能企业的商业化路线选择又发生了怎样的演变?